

親から実家を相続したものの、 「そのうち片付けよう」「売却はいつでもできるだろう」と
後回しにしていませんか?
実は、相続した実家の売却には 最大3,000万円の特別控除が利用できる場合がある制度 があり、
これを活用できるかどうかで、売却後の負担が大きく変わる可能性があります。
ただし、この制度には “相続から3年以内” という期限が設けられており、
期限を過ぎると特例が使えない可能性があります。
本記事では、不動産会社としてお伝えできる範囲で、
実家相続で押さえておきたい 2つの3000万円特別控除の概要・要件・期限、
そして 期限内に売却を進めるための実務的ポイント を分かりやすくまとめます。
1|実家売却で使える「2つの3000万円特別控除」とは
不動産を売却して利益(譲渡所得)が出た場合、通常は税金が発生します。
しかし、実家売却では 譲渡所得から最大3,000万円を差し引ける制度が利用できる場合があります。
制度は大きく2種類あります。
パターン①|自分が住んでいた実家を売る「居住用財産の3000万円特別控除」
親と同居していた実家を相続し、 その後も自分の居住用として住んでいた場合に利用できる制度です。
概要
居住用財産を売却する際、所有期間に関係なく譲渡所得から最大3,000万円を控除できる制度。
● 売却期限
- ・現に居住している場合:期限なし
- ・住まなくなった場合:転居した日から3年を経過する年の12月31日まで
※適用可否は個別の状況によって異なるため、詳細は税務署または税理士への確認が必要です。
パターン②|親が一人暮らししていた実家を売る「相続空き家の3000万円特別控除(空き家特例)」
親が亡くなり、実家が空き家になった状態で売却する場合に利用できる制度です。
● 概要
被相続人の居住用財産(空き家)を相続した人が売却する際、要件を満たせば最大3,000万円を控除できる制度。
● 売却期限
- 相続開始(親が亡くなった日)から3年を経過する年の12月31日まで
※適用可否は個別の状況によって異なるため、税務署または税理士への確認が必要です。
2|【相続空き家特例】適用のための4つのチェックポイント
相続空き家の特例は節税効果が大きい一方、要件が細かく定められています。
以下の条件を満たすかどうかが重要です。
① 昭和56年(1981年)5月31日以前に建築された戸建てであること
旧耐震基準の戸建てが対象。 マンションなどの共同住宅は対象外です。
② 売却代金の総額が「1億円以下」であること
建物と土地の合計額で判定されます。
③ 相続から売却まで「空き家の状態が継続していること」
賃貸・居住・事業利用などをしていないことが条件です。
④ 売却時に「更地」または「耐震基準適合」であること
- ・耐震リフォームして適合させる
- ・解体して更地にして売却する
いずれかが必要です。
● 市区町村の「確認書」が必要になる場合があります
確定申告時に提出する 「被相続人居住用家屋等確認書」 の取得には、
電気・水道の使用履歴や写真など複数の書類が必要となる場合があります。
自治体によって必要書類が異なるため、早めの確認が重要です。
3|期限を過ぎるとどうなる?売却タイミングが重要な理由
「3年以内」という期限は、不動産売却の実務では非常にタイトです。
期限を過ぎると特例が使えない可能性があり、 譲渡所得に対して税金が発生する場合があります。
税額は個別の状況によって異なるため、 具体的な金額は税務署または税理士への確認が必要です。
● 2026年の市況:築古戸建ては価格調整が進む傾向
- ・郊外・築古戸建ては需要が弱く、価格が調整されるケースが増加
- ・省エネ基準の義務化により、古い住宅は買主が改修費用を見込んで価格交渉することがある
- ・相続物件の増加により、今後市場競争が激しくなる可能性もある
「いつか売る」はリスクが高い状況です。
4|期限が迫った実家を確実に売却するための選択肢
期限が近い、遠方で管理できない、片付けが進まない──
そんな場合は 仲介だけでなく「買取」も選択肢に入れることが有効 です。
仲介と買取の違い
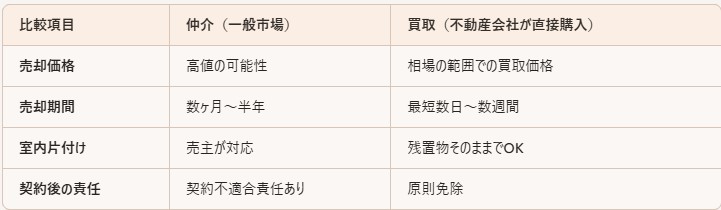
期限切れが怖いなら「買取」や「買取保証付き仲介」が有効
- ・仲介:高く売れる可能性はあるが、期限に間に合わないリスク
- ・買取:確実に期限内に売却できる
- ・買取保証:一定期間売れなければ事前に決めた価格で買取
期限がある相続空き家では非常に有効です。
5|まずは「今の価値」を把握することが最初の一歩
相続した実家の売却は、感情面の整理も必要で後回しになりがちです。
しかし、税制の「3年ルール」は待ってくれません。
まずは、 「実家が今いくらで売れるのか」 を把握することが最も重要です。
不動産会社では、
- ・実家の状態
- ・築年数
- ・立地
- ・解体の必要性
- ・仲介・買取のどちらが有利か
などを総合的に判断し、 税金対策を含めた最適な売却方法をアドバイスできます。
🔚 まとめ|3年以内の売却が「最大の節税」になる
- 実家売却には 2つの3000万円特別控除 がある
- どちらも 3年以内の売却が重要
- 期限を過ぎると 数百万円の税負担 が発生する可能性
- 築古戸建ては市況的に待つほど不利
- 期限が迫るなら 買取・買取保証 が有効
- まずは 現在の資産価値の把握 が最優先
📄 確定申告に必要な書類チェックリスト(売主共通)
- 確定申告書(第一表・第二表・第三表)
- 譲渡所得の内訳書
- 売買契約書の写し(親が購入した時の契約書も)
- 取得費・譲渡費用の領収書
- 登記事項証明書
- 本人確認書類
- 戸籍の附票または住民票の除票
※親の購入時の契約書が見つからない場合、
国税庁が公表している「概算取得費(売却価格の5%)」が使われるケースがあります。
※具体的な適用可否や計算方法は、
個別の状況によって異なるため、税務署または税理士への確認が必要です。